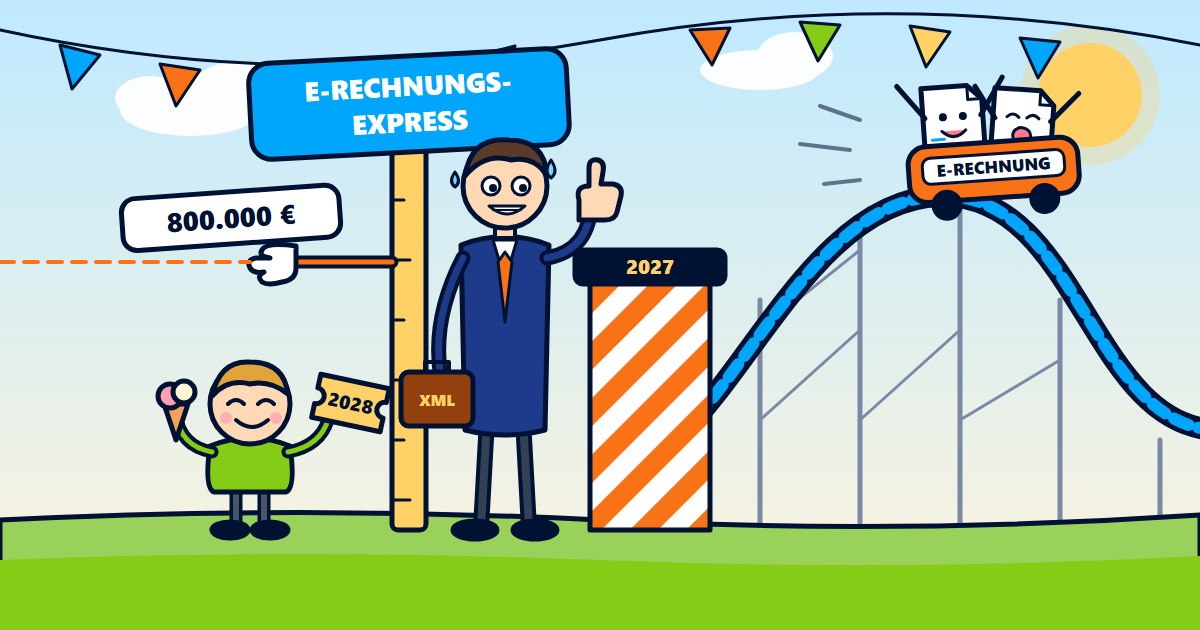
2026 yılında toplam cirosu (Gesamtumsatz) 800.000 € tutarından fazla olan işletme, 01 Ocak 2027 tarihinden itibaren Almanya’daki diğer işletmelere yaptığı teslim ve hizmetler (Umsätze) için e-fatura (E-Rechnung) düzenlemek zorundadır. Diğer tüm işletmeler için bu zorunluluk 01 Ocak 2028 tarihinden itibaren geçerlidir. E-fatura alabilmek ise tüm işletmeler için 01 Ocak 2025 tarihinden beri zorunludur.
Bilgilerin tarihi: 16 Kasım 2026
Bu rehber, Almanca aslının 16 Kasım 2026 tarihli hâlinin makine çevirisidir. Yalnızca Almanca sürüm esastır: Almanca sürümü okuyun. Bizimle iletişime geçerseniz lütfen Almanca veya İngilizce yazın.
2027’den itibaren kimler e-fatura düzenlemek zorunda
E-fatura düzenleme zorunluluğu iki aşamada geliyor (§ 27 fıkra 38 UStG). İlk aşamanın sizin için şimdiden geçerli olup olmadığı yalnızca önceki yıldaki toplam cironuza bağlıdır:
- 2026 toplam cirosu 800.000 € üzerinde: 01 Ocak 2027 tarihinden itibaren yapılan teslim ve hizmetler için e-fatura.
- 2026 toplam cirosu 800.000 € ve altında: 01 Ocak 2028 tarihinden itibaren yapılan teslim ve hizmetler için e-fatura.
Belirleyici olan, önceki takvim yılındaki § 19 fıkra 2 UStG’ye göre toplam cirodur, kâr değil. Örnek: 2026 yılında 900.000 € toplam cirosu olan bir işletme, 01 Ocak 2027 tarihinden itibaren yapılan teslim ve hizmetlere ilişkin faturaları e-fatura olarak düzenler. 500.000 € cirosu olan bir işletmenin bunun için 01 Ocak 2028 tarihine kadar süresi vardır.
O zamana kadar hâlâ neye izin var
Zorunluluk başlayana kadar kâğıt fatura düzenlemeye devam edebilir veya – alıcının onayıyla – başka bir elektronik formatta, örneğin PDF olarak fatura düzenleyebilirsiniz. Cirodan bağımsız olarak, alıcının onayıyla EDI üzerinden düzenlenen faturalar 31 Aralık 2027 tarihine kadar yapılan teslim ve hizmetler için caiz olmaya devam eder.
15 Ekim 2026 tarihli BMF genelgesi (BMF-Schreiben), 15 Ekim 2025 tarihli genelgedeki kuralları tamamlar. § 27 fıkra 38 UStG’ye göre geçiş süreleri bu sırada değişmeden kalır.
Zorunluluk kimler için geçerli değil
Diğerlerinin yanı sıra şunlar muaftır:
- Özel kişilere düzenlenen faturalar.
- Brüt 250 € tutarına kadar olan faturalar (küçük tutarlı faturalar, Kleinbetragsrechnungen, § 33 UStDV).
- § 19 UStG kapsamındaki küçük işletmeler (Kleinunternehmer), fatura düzenlerken (§ 34a UStDV) – ayrıntılar Küçük işletmeler ve e-fatura makalesinde.
Zorunluluk, her ikisi de Almanya’da yerleşik olduğunda ve teslim veya hizmet Almanya’da vergiye tabi olduğunda diğer işletmelere düzenlenen faturaları kapsar. Kamu ihale makamlarına düzenlenen faturalar için federal devletin ve eyaletlerin kendi kuralları geçerlidir; orada çoğunlukla Leitweg-ID içeren bir XRechnung istenir.
Almak ise bugün herkes için zorunlu
01 Ocak 2025 tarihinden beri Almanya’daki tüm işletmeler, küçük işletmeler dahil, Almanya’daki diğer işletmelerden e-fatura alabilmek zorundadır. BMF genelgesine göre bunun için bir e-posta kutusu yeterlidir. Alınan bir dosyayı nasıl okuyacağınız XRechnung açma ve okuma makalesinde anlatılıyor.
Nasıl ilerlersiniz
- E-fatura zorunluluğu kontrolü ile dört soruda zorunluluğun sizin için ne zamandan itibaren geçerli olduğunu belirleyin.
- Mevcut bir e-faturayı hesap gerektirmeyen doğrulayıcıda KoSIT’in resmî doğrulama kurallarına göre doğrulayın. Tek tek mesajların ne anlama geldiğini doğrulama kuralı sayfaları açıklar.
- Ücretsiz bir hesapla web formunda fatura oluşturun ve ZUGFeRD PDF veya XRechnung olarak indirin.
Sıkça sorulan sorular
Ciro mu sayılır, kâr mı?
Ciro. Belirleyici olan, önceki takvim yılındaki § 19 fıkra 2 UStG’ye göre toplam cirodur; yani 01 Ocak 2027 süresi için 2026 yılı.
Cirom tam olarak 800.000 € ise ne geçerli olur?
Daha erken süre yalnızca toplam ciro sınırı aştıysa geçerlidir. Tam olarak 800.000 € tutarında, düzenleme zorunluluğu 01 Ocak 2028 tarihinden itibaren geçerlidir.
Özel müşterilere düzenlediğim faturalar için e-fatura gerekir mi?
Hayır. Zorunluluk yalnızca Almanya’daki teslim ve hizmetler için diğer işletmelere düzenlenen faturalar için geçerlidir. Özel kişilere düzenlenen faturalar bundan etkilenmez.
E-postayla gönderilen bir PDF e-fatura mıdır?
Hayır. E-fatura, Avrupa standardı EN 16931’e uygun yapılandırılmış elektronik formatta bir faturadır; örneğin XRechnung veya ZUGFeRD (MINIMUM ve BASIC WL profilleri hariç). Basit bir PDF diğer faturadır (sonstige Rechnung).
Kaynaklar
- BMF-Schreiben zur Einführung der obligatorischen E-Rechnung zwischen inländischen Unternehmern (Almanya’daki işletmeler arasında zorunlu e-faturanın getirilmesine ilişkin BMF genelgesi) (15 Ekim 2025, III C 2 - S 7287-a/00019/007/243)
- BMF-Schreiben zur obligatorischen E-Rechnung – ergänzende Regelungen (zorunlu e-faturaya ilişkin BMF genelgesi – tamamlayıcı düzenlemeler) (15 Ekim 2026, III C 5 - S 7287-a/00019/021/017)
- § 14 UStG (Ausstellung von Rechnungen) (faturaların düzenlenmesi)
- § 27 Abs. 38 UStG (Übergangsregelungen) (geçiş düzenlemeleri)
- § 33 UStDV (Rechnungen über Kleinbeträge) (küçük tutarlı faturalar)
- § 34a UStDV (Rechnungen von Kleinunternehmern) (küçük işletmelerin faturaları)
Bu makale, belirtilen kaynakların içeriğini genel hatlarıyla aktarır ve vergi ya da hukuk danışmanlığı değildir. Kendi durumunuz için lütfen vergi danışmanınıza başvurun.