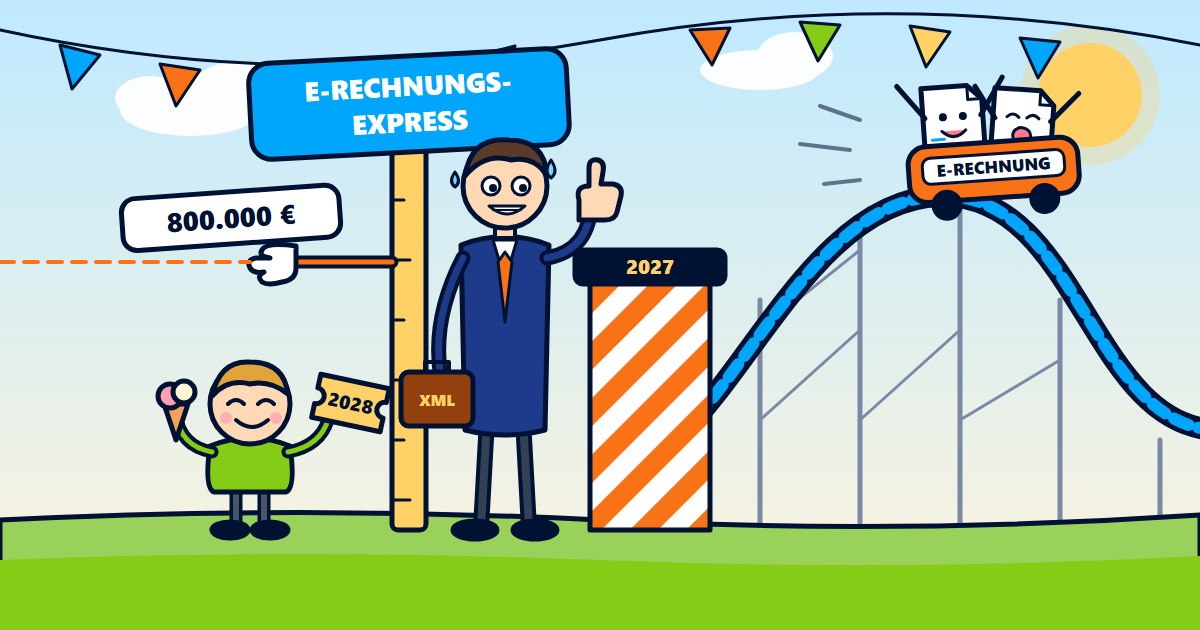
Если ваш общий оборот (Gesamtumsatz) в 2026 году превысил 800 000 €, вы обязаны выставлять электронные счета (E-Rechnung) по операциям (Umsätze), осуществлённым с 1 января 2027 г. в адрес других предприятий в Германии. Для всех остальных предприятий обязанность действует с 1 января 2028 г.. Все предприятия должны быть в состоянии принимать электронные счета уже с 1 января 2025 г..
По состоянию на: 16 ноября 2026 г.
Это руководство — машинный перевод немецкого оригинала по состоянию на 16 ноября 2026 г.. Определяющей является только немецкая версия: читать немецкую версию. Если вы обращаетесь к нам, пожалуйста, пишите на немецком или английском языке.
Кто обязан выставлять электронные счета с 2027 года
Обязанность выставлять электронные счета вводится в два этапа (§ 27 ч. 38 UStG — Закон Германии об НДС, Umsatzsteuergesetz). Распространяется ли на вас уже первый этап, зависит исключительно от общего оборота за предыдущий год:
- Общий оборот за 2026 год более 800 000 €: электронные счета по операциям с 1 января 2027 г..
- Общий оборот за 2026 год не более 800 000 €: электронные счета по операциям с 1 января 2028 г..
Решающее значение имеет общий оборот по § 19 ч. 2 UStG за предыдущий календарный год, а не прибыль. Пример: предприятие с общим оборотом 900 000 € в 2026 году выставляет счета по операциям, осуществлённым с 1 января 2027 г., в виде электронных счетов. У предприятия с оборотом 500 000 € на это есть время до 1 января 2028 г..
Что разрешено до этого момента
До начала действия обязанности вы можете и дальше выставлять бумажные счета или – с согласия получателя – счета в другом электронном формате, например в виде PDF. Независимо от оборота счета через EDI с согласия получателя остаются допустимыми для операций до 31 декабря 2027 г. включительно.
Письмо BMF (BMF-Schreiben) от 15 октября 2026 года дополняет правила письма от 15 октября 2025 года. Переходные периоды по § 27 ч. 38 UStG при этом остаются без изменений.
На кого обязанность не распространяется
Исключения составляют в том числе:
- Счета частным лицам.
- Счета на сумму до 250 € брутто включительно (счета на небольшую сумму, Kleinbetragsrechnungen, § 33 UStDV).
- Малые предприниматели (Kleinunternehmer) по § 19 UStG при выставлении счетов (§ 34a UStDV) – подробнее в статье Малые предприниматели и электронные счета.
Обязанность касается счетов другим предприятиям, если оба имеют место нахождения в Германии и операция является объектом налогообложения НДС в Германии (steuerbar). Для счетов государственным заказчикам действуют собственные правила федерации и федеральных земель; там, как правило, требуется XRechnung с Leitweg-ID.
Принимать должны все уже сегодня
С 1 января 2025 г. все предприятия в Германии должны быть в состоянии принимать электронные счета от других предприятий в Германии, в том числе малые предприниматели. Согласно письму BMF, для этого достаточно почтового ящика электронной почты. Как прочитать полученный файл, описано в статье Как открыть и прочитать XRechnung.
Как действовать
- С помощью проверки обязанности использовать электронные счета за четыре вопроса определить, с какого момента обязанность распространяется на вас.
- Проверить имеющийся электронный счёт в валидаторе без учётной записи по официальным правилам проверки KoSIT. Что означают отдельные сообщения, объясняют страницы правил проверки.
- С бесплатной учётной записью создавать счета в веб-форме и скачивать их как ZUGFeRD-PDF или XRechnung.
Часто задаваемые вопросы
Учитывается оборот или прибыль?
Оборот. Решающее значение имеет общий оборот по § 19 ч. 2 UStG за предыдущий календарный год, то есть для срока 1 января 2027 г. — за 2026 год.
Что действует, если мой оборот составляет ровно 800 000 €?
Более ранний срок действует только в том случае, если общий оборот превысил порог. При обороте ровно 800 000 € обязанность выставлять электронные счета действует с 1 января 2028 г..
Нужен ли электронный счёт для счетов частным клиентам?
Нет. Обязанность распространяется только на счета другим предприятиям по операциям в Германии. Счета частным лицам не затрагиваются.
Является ли PDF-файл, отправленный по электронной почте, электронным счётом?
Нет. Электронный счёт — это счёт в структурированном электронном формате по европейской норме EN 16931, например XRechnung или ZUGFeRD (кроме профилей MINIMUM и BASIC WL). Простой PDF-файл — это иной счёт (sonstige Rechnung).
Источники
- BMF-Schreiben zur Einführung der obligatorischen E-Rechnung zwischen inländischen Unternehmern (письмо BMF о введении обязательных электронных счетов между предпринимателями в Германии) (15 октября 2025 г., III C 2 - S 7287-a/00019/007/243)
- BMF-Schreiben zur obligatorischen E-Rechnung – ergänzende Regelungen (письмо BMF об обязательных электронных счетах – дополнительные правила) (15 октября 2026 г., III C 5 - S 7287-a/00019/021/017)
- § 14 UStG (Ausstellung von Rechnungen) (выставление счетов)
- § 27 Abs. 38 UStG (Übergangsregelungen) (переходные положения)
- § 33 UStDV (Rechnungen über Kleinbeträge) (счета на небольшие суммы)
- § 34a UStDV (Rechnungen von Kleinunternehmern) (счета малых предпринимателей)
Эта статья в общих чертах передаёт содержание указанных источников и не является налоговой или юридической консультацией. По вопросам вашей конкретной ситуации обратитесь, пожалуйста, к налоговому консультанту.