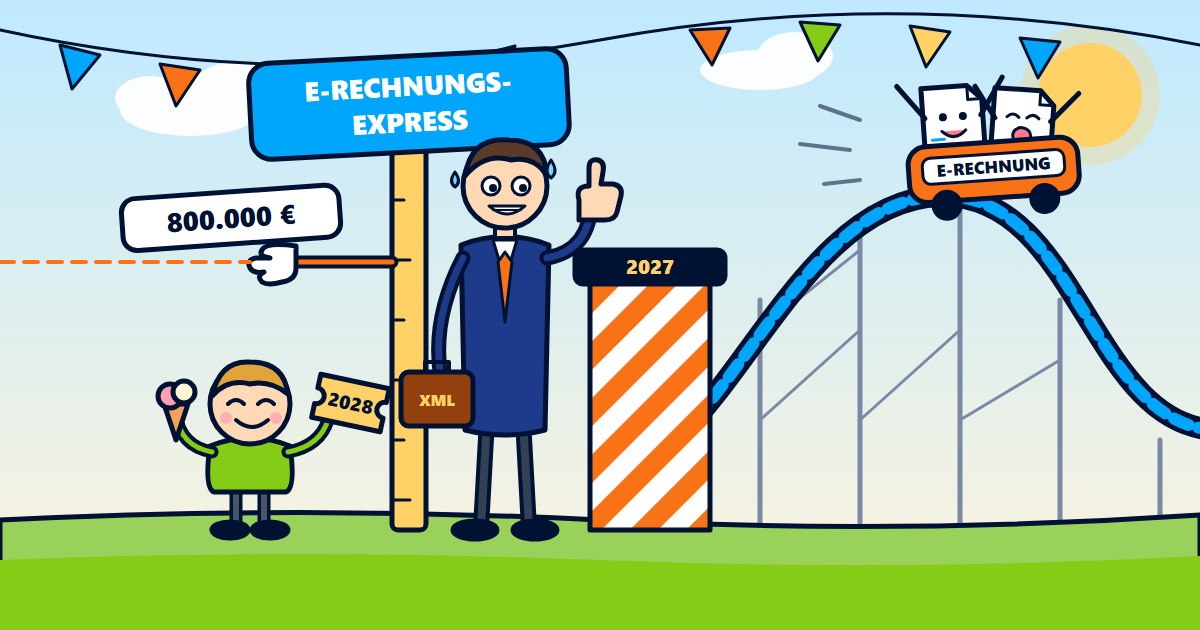
Kto w roku 2026 osiągnął całkowity obrót (Gesamtumsatz) przekraczający 800 000 €, musi wystawiać e-faktury za transakcje dokonane od 1 stycznia 2027 na rzecz innych przedsiębiorców z siedzibą w Niemczech. Pozostałych przedsiębiorców obowiązek dotyczy od 1 stycznia 2028. Odbierać e-faktury muszą móc wszyscy przedsiębiorcy już od 1 stycznia 2025.
Stan na: 16 listopada 2026
Ten poradnik jest tłumaczeniem maszynowym niemieckiego oryginału według stanu na 16 listopada 2026. Wiążąca jest wyłącznie wersja niemiecka: przeczytaj wersję niemiecką. Kontaktując się z nami, prosimy pisać po niemiecku lub po angielsku.
Kto od 2027 r. musi wystawiać e-faktury
Obowiązek wystawiania e-faktur wprowadzany jest w dwóch etapach (§ 27 ust. 38 UStG). To, czy Państwa firmy dotyczy już pierwszy etap, zależy wyłącznie od całkowitego obrotu w poprzednim roku:
- Całkowity obrót w 2026 powyżej 800 000 €: e-faktury za transakcje od 1 stycznia 2027.
- Całkowity obrót w 2026 do 800 000 €: e-faktury za transakcje od 1 stycznia 2028.
Decydujący jest całkowity obrót (Gesamtumsatz) w rozumieniu § 19 ust. 2 UStG w poprzednim roku kalendarzowym, a nie zysk. Przykład: firma z całkowitym obrotem 900 000 € w roku 2026 wystawia faktury za transakcje od 1 stycznia 2027 jako e-faktury. Firma z obrotem 500 000 € ma na to czas do 1 stycznia 2028.
Co jest dozwolone do tego czasu
Do rozpoczęcia obowiązku można nadal wystawiać faktury papierowe lub – za zgodą odbiorcy – faktury w innym formacie elektronicznym, na przykład jako PDF. Niezależnie od obrotu faktury przesyłane przez EDI pozostają dopuszczalne za zgodą odbiorcy w przypadku transakcji do 31 grudnia 2027.
Pismo BMF (BMF-Schreiben) z 15 października 2026 uzupełnia zasady z pisma z 15 października 2025. Okresy przejściowe na podstawie § 27 ust. 38 UStG pozostają przy tym bez zmian.
Kogo obowiązek nie dotyczy
Wyłączone są między innymi:
- Faktury dla osób prywatnych.
- Faktury do 250 € brutto (faktury na niską kwotę, Kleinbetragsrechnungen, § 33 UStDV).
- Mali przedsiębiorcy (Kleinunternehmer) w rozumieniu § 19 UStG w zakresie wystawiania faktur (§ 34a UStDV) – więcej w artykule Mali przedsiębiorcy a e-faktura.
Obowiązek dotyczy faktur dla innych przedsiębiorców, jeśli obie strony mają siedzibę w Niemczech, a transakcja podlega opodatkowaniu w Niemczech. Do faktur dla zamawiających publicznych mają zastosowanie odrębne przepisy federacji i krajów związkowych; tam zwykle wymagana jest XRechnung z Leitweg-ID.
Odbierać muszą wszyscy już dziś
Od 1 stycznia 2025 wszyscy przedsiębiorcy w Niemczech muszą móc odbierać e-faktury od innych przedsiębiorców z siedzibą w Niemczech, także mali przedsiębiorcy. Zgodnie z pismem BMF wystarczy do tego skrzynka e-mail. Jak odczytać otrzymany plik, wyjaśnia artykuł Jak otworzyć i odczytać XRechnung.
Jak postępować
- Za pomocą testu obowiązku e-fakturowania ustalić w czterech pytaniach, od kiedy obowiązek dotyczy Państwa firmy.
- Sprawdzić istniejącą e-fakturę w walidatorze bez konta według oficjalnych reguł walidacji KoSIT. Co oznaczają poszczególne komunikaty, wyjaśniają strony reguł walidacji.
- Na bezpłatnym koncie tworzyć faktury w formularzu internetowym i pobierać je jako PDF ZUGFeRD lub XRechnung.
Najczęściej zadawane pytania
Liczy się obrót czy zysk?
Obrót. Decydujący jest całkowity obrót (Gesamtumsatz) w rozumieniu § 19 ust. 2 UStG w poprzednim roku kalendarzowym, czyli dla terminu 1 stycznia 2027 rok 2026.
Co obowiązuje, jeśli mój obrót wynosi dokładnie 800 000 €?
Wcześniejszy termin obowiązuje tylko wtedy, gdy całkowity obrót przekroczył próg. Przy obrocie wynoszącym dokładnie 800 000 € obowiązek wystawiania e-faktur obowiązuje od 1 stycznia 2028.
Czy do faktur dla klientów prywatnych potrzebuję e-faktury?
Nie. Obowiązek dotyczy tylko faktur dla innych przedsiębiorców za transakcje w Niemczech. Faktury dla osób prywatnych nie są nim objęte.
Czy plik PDF wysłany e-mailem jest e-fakturą?
Nie. E-faktura to faktura w ustrukturyzowanym formacie elektronicznym zgodnym z normą europejską EN 16931, np. XRechnung lub ZUGFeRD (z wyjątkiem profili MINIMUM i BASIC WL). Zwykły plik PDF jest inną fakturą (sonstige Rechnung).
Źródła
- BMF-Schreiben zur Einführung der obligatorischen E-Rechnung zwischen inländischen Unternehmern (pismo BMF w sprawie wprowadzenia obowiązkowej e-faktury między przedsiębiorcami z siedzibą w Niemczech) (15 października 2025, III C 2 - S 7287-a/00019/007/243)
- BMF-Schreiben zur obligatorischen E-Rechnung – ergänzende Regelungen (pismo BMF w sprawie obowiązkowej e-faktury – przepisy uzupełniające) (15 października 2026, III C 5 - S 7287-a/00019/021/017)
- § 14 UStG (Ausstellung von Rechnungen) (wystawianie faktur)
- § 27 Abs. 38 UStG (Übergangsregelungen) (przepisy przejściowe)
- § 33 UStDV (Rechnungen über Kleinbeträge) (faktury na niskie kwoty)
- § 34a UStDV (Rechnungen von Kleinunternehmern) (faktury małych przedsiębiorców)
Ten artykuł przedstawia w ogólny sposób treść wymienionych źródeł i nie stanowi porady podatkowej ani prawnej. W swojej indywidualnej sprawie prosimy zwrócić się do doradcy podatkowego.