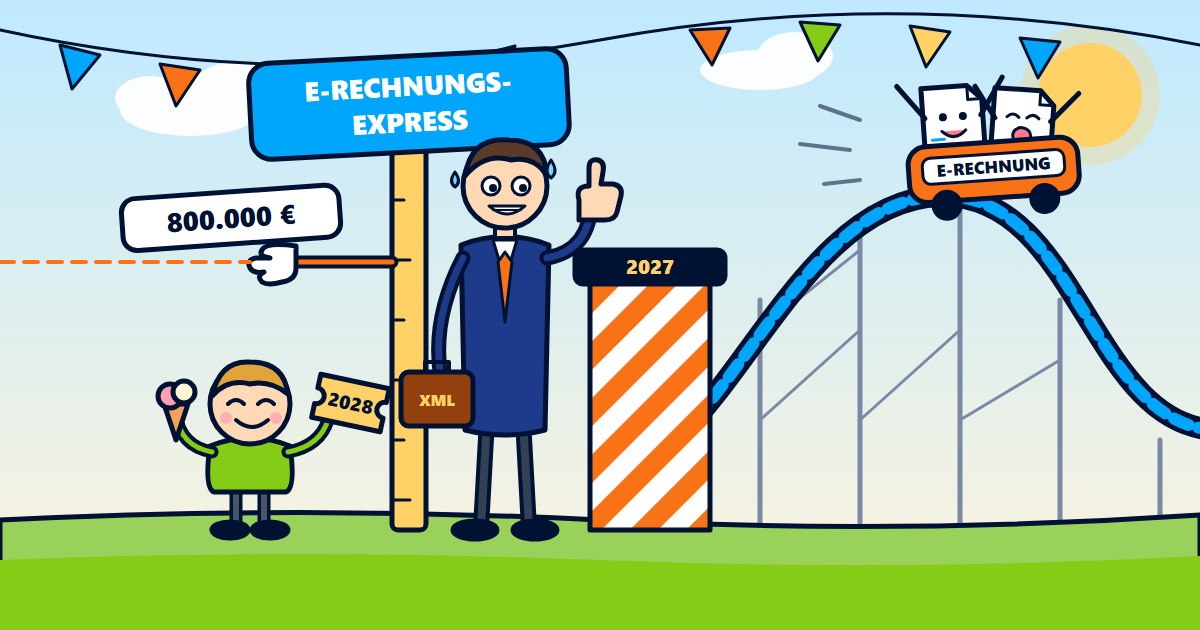
Wer im Jahr 2026 einen Gesamtumsatz von mehr als 800.000 € hatte, muss für Umsätze ab dem 1. Januar 2027 an andere inländische Unternehmen E-Rechnungen ausstellen. Für alle anderen Unternehmen gilt die Pflicht ab dem 1. Januar 2028. E-Rechnungen empfangen können müssen alle Unternehmen schon seit dem 1. Januar 2025.
Stand: 26. Oktober 2026
Wer ab 2027 E-Rechnungen ausstellen muss
Die Pflicht zum Ausstellen von E-Rechnungen kommt in zwei Stufen (§ 27 Abs. 38 UStG). Ob für Sie schon die erste Stufe gilt, hängt allein vom Gesamtumsatz im Vorjahr ab:
- Gesamtumsatz 2026 über 800.000 €: E-Rechnungen für Umsätze ab dem 1. Januar 2027.
- Gesamtumsatz 2026 bis 800.000 €: E-Rechnungen für Umsätze ab dem 1. Januar 2028.
Maßgeblich ist der Gesamtumsatz nach § 19 Abs. 3 UStG im vorangegangenen Kalenderjahr, nicht der Gewinn. Beispiel: Ein Betrieb mit 900.000 € Gesamtumsatz im Jahr 2026 stellt Rechnungen über Umsätze ab dem 1. Januar 2027 als E-Rechnung aus. Ein Betrieb mit 500.000 € hat dafür Zeit bis zum 1. Januar 2028.
Was bis dahin noch erlaubt ist
Bis zum Beginn der Pflicht dürfen Sie weiter Papierrechnungen ausstellen oder – mit Zustimmung des Empfängers – Rechnungen in einem anderen elektronischen Format, zum Beispiel als PDF. Unabhängig vom Umsatz bleiben Rechnungen per EDI mit Zustimmung des Empfängers für Umsätze bis zum 31. Dezember 2027 zulässig.
Das BMF-Schreiben vom 15.10.2026 ergänzt die Regeln aus dem Schreiben vom 15.10.2025. Die Übergangsfristen nach § 27 Abs. 38 UStG bleiben dabei unverändert.
Für wen die Pflicht nicht gilt
Ausgenommen sind unter anderem:
- Rechnungen an Privatpersonen.
- Rechnungen bis 250 € brutto (Kleinbetragsrechnungen, § 33 UStDV).
- Kleinunternehmer nach § 19 UStG beim Ausstellen (§ 34a UStDV) – mehr dazu im Artikel Kleinunternehmer und E-Rechnung.
Die Pflicht betrifft Rechnungen an andere Unternehmen, wenn beide im Inland ansässig sind und der Umsatz im Inland steuerbar ist. Für Rechnungen an öffentliche Auftraggeber gelten eigene Regeln von Bund und Ländern; dort ist meist eine XRechnung mit Leitweg-ID gefragt.
Empfangen müssen alle schon heute
Seit dem 1. Januar 2025 müssen alle Unternehmen im Inland E-Rechnungen von anderen inländischen Unternehmen empfangen können, auch Kleinunternehmer. Nach dem BMF-Schreiben genügt dafür ein E-Mail-Postfach. Wie Sie eine empfangene Datei lesen, steht im Artikel XRechnung öffnen und lesen.
So gehen Sie vor
- Mit dem E-Rechnungspflicht-Check in vier Fragen ermitteln, ab wann die Pflicht für Sie gilt.
- Eine vorhandene E-Rechnung im Validator ohne Konto nach den offiziellen Prüfregeln der KoSIT prüfen. Was einzelne Meldungen bedeuten, erklären die Prüfregel-Seiten.
- Mit einem kostenlosen Konto Rechnungen im Web-Formular erstellen und als ZUGFeRD-PDF oder XRechnung herunterladen.
Häufige Fragen
Zählt der Umsatz oder der Gewinn?
Der Umsatz. Maßgeblich ist der Gesamtumsatz nach § 19 Abs. 3 UStG im vorangegangenen Kalenderjahr, für die Frist 1. Januar 2027 also das Jahr 2026.
Was gilt, wenn mein Umsatz genau 800.000 € beträgt?
Die frühere Frist gilt nur, wenn der Gesamtumsatz die Grenze überschritten hat. Bei genau 800.000 € gilt die Pflicht zum Ausstellen ab dem 1. Januar 2028.
Brauche ich für Rechnungen an Privatkunden eine E-Rechnung?
Nein. Die Pflicht gilt nur für Rechnungen an andere Unternehmen über Umsätze im Inland. Rechnungen an Privatpersonen sind nicht betroffen.
Ist ein PDF per E-Mail eine E-Rechnung?
Nein. Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format nach der europäischen Norm EN 16931, etwa XRechnung oder ZUGFeRD (außer in den Profilen MINIMUM und BASIC WL). Ein einfaches PDF ist eine sonstige Rechnung.
Quellen
- BMF-Schreiben zur Einführung der obligatorischen E-Rechnung zwischen inländischen Unternehmern (15. Oktober 2025, III C 2 - S 7287-a/00019/007/243)
- BMF-Schreiben zur obligatorischen E-Rechnung – ergänzende Regelungen (15. Oktober 2026, III C 5 - S 7287-a/00019/021/017)
- § 14 UStG (Ausstellung von Rechnungen)
- § 27 Abs. 38 UStG (Übergangsregelungen)
- § 33 UStDV (Rechnungen über Kleinbeträge)
- § 34a UStDV (Rechnungen von Kleinunternehmern)
Dieser Artikel gibt den Stand der genannten Quellen allgemein wieder und ist keine Steuer- oder Rechtsberatung. Für Ihren Einzelfall wenden Sie sich bitte an Ihre Steuerberatung.