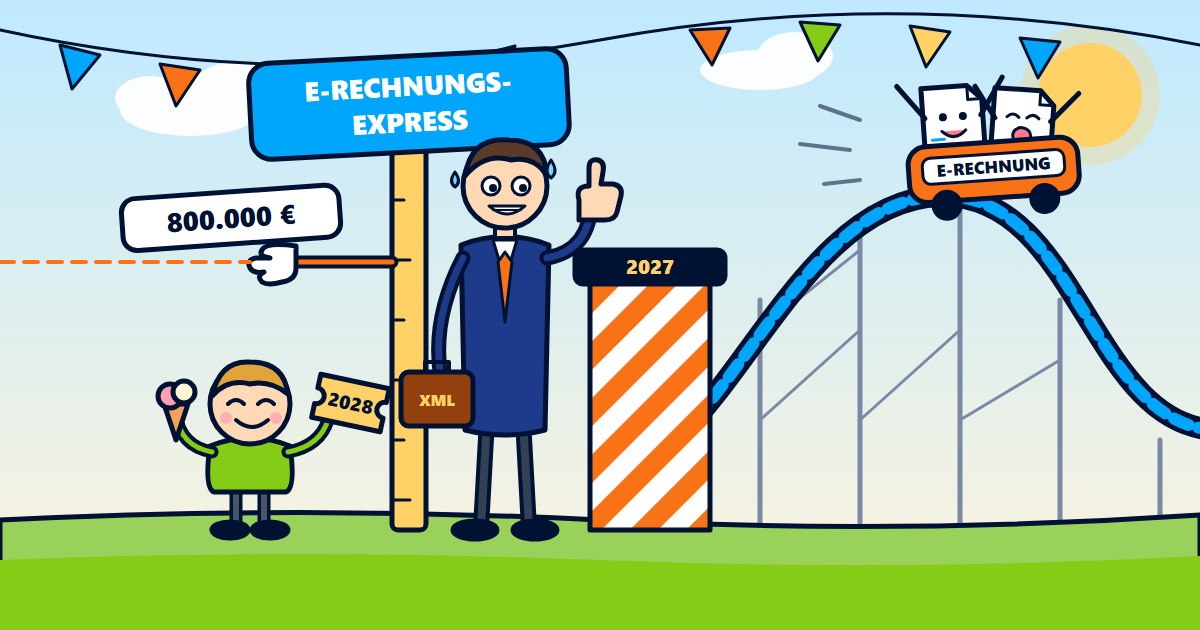
Хто в 2026 році мав загальний оборот (Gesamtumsatz) понад 800 000 €, зобов’язаний виставляти електронні рахунки (E-Rechnung) за операції, здійснені з 01 січня 2027 р., іншим підприємствам у Німеччині. Для всіх інших підприємств цей обов’язок діє з 01 січня 2028 р.. Приймати електронні рахунки мають бути здатні всі підприємства вже з 01 січня 2025 р..
Станом на: 16 листопада 2026 р.
Цей посібник є машинним перекладом німецького оригіналу станом на 16 листопада 2026 р.. Визначальною є лише німецька версія: читати німецьку версію. Якщо ви звертаєтеся до нас, пишіть, будь ласка, німецькою або англійською мовою.
Хто з 2027 року має виставляти електронні рахунки
Обов’язок виставляти електронні рахунки запроваджується у два етапи (§ 27 ч. 38 UStG). Чи діє для вас уже перший етап, залежить лише від загального обороту за попередній рік:
- Загальний оборот за 2026 рік понад 800 000 €: електронні рахунки за операції з 01 січня 2027 р..
- Загальний оборот за 2026 рік до 800 000 €: електронні рахунки за операції з 01 січня 2028 р..
Визначальним є загальний оборот відповідно до § 19 ч. 2 UStG у попередньому календарному році, а не прибуток. Приклад: підприємство із загальним оборотом 900 000 € у 2026 році виставляє рахунки за операції з 01 січня 2027 р. як електронні рахунки. Підприємство з оборотом 500 000 € має на це час до 01 січня 2028 р..
Що дозволено до того часу
До початку дії обов’язку ви можете й надалі виставляти паперові рахунки або – за згодою одержувача – рахунки в іншому електронному форматі, наприклад у форматі PDF. Незалежно від обороту рахунки через EDI за згодою одержувача залишаються допустимими для операцій до 31 грудня 2027 р..
Лист BMF (BMF-Schreiben) від 15 жовтня 2026 року доповнює правила з листа від 15 жовтня 2025 року. Перехідні періоди відповідно до § 27 ч. 38 UStG при цьому залишаються незмінними.
На кого обов’язок не поширюється
Винятками є, зокрема:
- Рахунки приватним особам.
- Рахунки до 250 € брутто (рахунки на невелику суму, Kleinbetragsrechnungen, § 33 UStDV).
- Малі підприємці (Kleinunternehmer) відповідно до § 19 UStG у частині виставлення рахунків (§ 34a UStDV) – докладніше в статті Малі підприємці та електронний рахунок.
Обов’язок стосується рахунків іншим підприємствам, якщо обидва мають осідок у Німеччині, а операція підлягає оподаткуванню в Німеччині. Для рахунків публічним замовникам діють окремі правила федерації та федеральних земель; там здебільшого вимагається XRechnung із Leitweg-ID.
Приймати мають усі вже сьогодні
З 01 січня 2025 р. усі підприємства в Німеччині мають бути здатні приймати електронні рахунки від інших підприємств у Німеччині, зокрема й малі підприємці. Згідно з листом BMF для цього достатньо поштової скриньки електронної пошти. Як прочитати отриманий файл, описано в статті Як відкрити й прочитати XRechnung.
Як діяти
- За допомогою перевірки обов’язку щодо електронних рахунків за чотирма запитаннями визначити, з якого часу обов’язок діє для вас.
- Перевірити наявний електронний рахунок у валідаторі без облікового запису за офіційними правилами перевірки KoSIT. Що означають окремі повідомлення, пояснюють сторінки правил перевірки.
- Із безкоштовним обліковим записом створювати рахунки у вебформі та завантажувати їх як ZUGFeRD-PDF або XRechnung.
Поширені запитання
Що враховується – оборот чи прибуток?
Оборот. Визначальним є загальний оборот (Gesamtumsatz) відповідно до § 19 ч. 2 UStG у попередньому календарному році, тобто для строку 01 січня 2027 р. – 2026 рік.
Що діє, якщо мій оборот становить рівно 800 000 €?
Ранній строк діє лише тоді, коли загальний оборот перевищив поріг. Якщо оборот становить рівно 800 000 €, обов’язок виставляти електронні рахунки діє з 01 січня 2028 р..
Чи потрібен електронний рахунок для рахунків приватним клієнтам?
Ні. Обов’язок стосується лише рахунків іншим підприємствам за операції в Німеччині. Рахунків приватним особам він не стосується.
Чи є PDF-файл, надісланий електронною поштою, електронним рахунком?
Ні. Електронний рахунок – це рахунок у структурованому електронному форматі відповідно до європейської норми EN 16931, наприклад XRechnung або ZUGFeRD (крім профілів MINIMUM і BASIC WL). Звичайний PDF-файл є іншим рахунком (sonstige Rechnung).
Джерела
- BMF-Schreiben zur Einführung der obligatorischen E-Rechnung zwischen inländischen Unternehmern (лист BMF щодо запровадження обов’язкового електронного рахунку між підприємцями в Німеччині) (15 жовтня 2025 р., III C 2 - S 7287-a/00019/007/243)
- BMF-Schreiben zur obligatorischen E-Rechnung – ergänzende Regelungen (лист BMF щодо обов’язкового електронного рахунку – додаткові положення) (15 жовтня 2026 р., III C 5 - S 7287-a/00019/021/017)
- § 14 UStG (Ausstellung von Rechnungen) (виставлення рахунків)
- § 27 Abs. 38 UStG (Übergangsregelungen) (перехідні положення)
- § 33 UStDV (Rechnungen über Kleinbeträge) (рахунки на невеликі суми)
- § 34a UStDV (Rechnungen von Kleinunternehmern) (рахунки малих підприємців)
Ця стаття в загальних рисах передає зміст наведених джерел і не є податковою чи юридичною консультацією. Щодо вашої конкретної ситуації зверніться, будь ласка, до податкового консультанта.