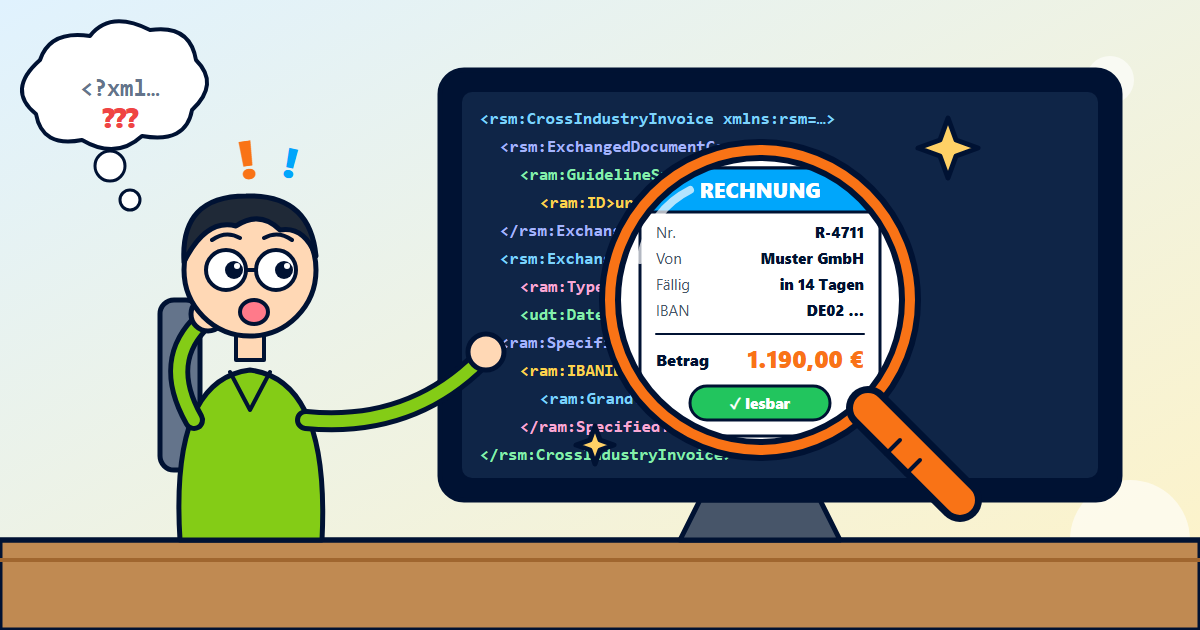
XRechnung to plik XML z danymi faktury, ale bez widoku strony. W przeglądarce lub edytorze tekstu widać więc tylko kod źródłowy; czytelny staje się dopiero w programie, który przetwarza dane do postaci czytelnej. Bez konta można przesłać plik do walidatora, który go sprawdza i wyświetla najważniejsze dane, takie jak wystawca faktury, numer, kwota, termin płatności i IBAN, w formie zwykłego tekstu.
Stan na: 26 października 2026
Ten poradnik jest tłumaczeniem maszynowym niemieckiego oryginału według stanu na 26 października 2026. Wiążąca jest wyłącznie wersja niemiecka: przeczytaj wersję niemiecką. Kontaktując się z nami, prosimy pisać po niemiecku lub po angielsku.
Co zawiera XRechnung
XRechnung to niemiecki standard e-faktur (E-Rechnung) zgodny z europejską normą EN 16931. Plik ma format XML, czyli jest plikiem tekstowym z polami strukturalnymi: wystawca i odbiorca faktury, numer i data faktury, pozycje, kwoty podatku, dane płatności. Istnieje w dwóch zapisach (składniach), UN/CEFACT CII i OASIS UBL. Pod względem treści oba są równoważne.
W przeciwieństwie do pliku PDF XRechnung nie ma widoku strony. Dane są przeznaczone do przetwarzania przez programy. Dla ludzi faktura staje się czytelna dopiero wtedy, gdy program przetworzy pola do postaci czytelnej.
Trzy sposoby odczytania XRechnung
- W walidatorze, bez konta: przesłać plik do walidatora (XML lub PDF). Widoczne jest podsumowanie z wystawcą faktury, numerem, kwotą, terminem płatności i IBAN. Jednostki, kategorie podatkowe, kraje i sposoby płatności są podane zwykłym tekstem zamiast jako kody.
- Z kontem: importować faktury przychodzące (CII, UBL lub ZUGFeRD-PDF) i przechowywać je ze statusem i płatnościami. Importy faktur przychodzących nie wliczają się do limitu faktur, ale zużywają jedną walidację.
- W edytorze tekstu: do szybkiego podglądu wystarczy też edytor. Wtedy jednak dane trzeba samodzielnie wyszukać w elementach XML.
Sprawdzenie, czy faktura jest zgodna z regułami
Odczytanie to jedno, sprawdzenie to drugie: walidator sprawdza plik według oficjalnych reguł walidacji (Prüfregeln) KoSIT (Koordinierungsstelle für IT-Standards, niemieckiego urzędu koordynującego standardy IT), a ponadto za pomocą Mustang i EN16931-Schematron. Każdy komunikat w raporcie z walidacji (Prüfbericht) odsyła do strony reguły walidacji z wyjaśnieniem, o ile jest dostępne. Przykładem jest BR-DE-15: w XRechnung brakuje referencji nabywcy (Käuferreferenz), w przypadku zamawiających publicznych (öffentliche Auftraggeber) zwykle Leitweg-ID.
Jeśli walidacja wykaże błędy, należy zwrócić się do wystawcy faktury i poprosić o poprawioną fakturę.
Kto musi odbierać e-faktury
Od 1 stycznia 2025 wszystkie firmy z siedzibą w Niemczech muszą być w stanie odbierać e-faktury od innych firm z siedzibą w Niemczech, także mali przedsiębiorcy (Kleinunternehmer). Zgodnie z pismem BMF (BMF-Schreiben) wystarczy do tego skrzynka e-mail. Od kiedy trzeba samemu wystawiać e-faktury, pokazuje test obowiązku e-fakturowania (E-Rechnungspflicht-Check).
Jak postępować
- Nie ma pewności, czy plik w ogóle jest e-fakturą? Szybki test „Czy to jest e-faktura?” rozpoznaje bez konta format i profil pliku PDF lub XML.
- Przesłać XRechnung do walidatora bez konta i ją odczytać.
- Z bezpłatnym kontem importować faktury przychodzące i nimi zarządzać.
Najczęściej zadawane pytania
Dlaczego przeglądarka pokazuje przy XRechnung tylko kod?
XRechnung zawiera wyłącznie dane strukturalne w formacie XML, bez widoku strony jak w pliku PDF. Przeglądarka wyświetla te dane jako kod źródłowy.
Czy XRechnung to to samo co faktura ZUGFeRD?
Obie są e-fakturami (E-Rechnung) zgodnymi z europejską normą EN 16931. XRechnung to czysty plik XML. Faktura ZUGFeRD to plik PDF z osadzonym plikiem XML; PDF można otworzyć jak zwykle.
Czy w walidatorze można sprawdzić także fakturę ZUGFeRD?
Tak. Walidator przyjmuje pliki XML (XRechnung, ZUGFeRD-XML) oraz pliki PDF z osadzonym plikiem XML.
Co zrobić, jeśli walidacja wykaże błędy?
Strona reguły walidacji dotycząca danego komunikatu wyjaśnia, czego brakuje lub co jest błędne. Błędną fakturę poprawia jej wystawca; należy poprosić go o nową fakturę.
Źródła
- BMF-Schreiben zur Einführung der obligatorischen E-Rechnung zwischen inländischen Unternehmern (pismo BMF w sprawie wprowadzenia obowiązkowej e-faktury między przedsiębiorcami z siedzibą w Niemczech) (15 października 2025, III C 2 - S 7287-a/00019/007/243)
- BMF-Schreiben zur obligatorischen E-Rechnung – ergänzende Regelungen (pismo BMF w sprawie obowiązkowej e-faktury – przepisy uzupełniające) (15 października 2026, III C 5 - S 7287-a/00019/021/017)
- § 14 UStG (Ausstellung von Rechnungen) (wystawianie faktur)
Ten artykuł przedstawia w ogólny sposób treść wymienionych źródeł i nie stanowi porady podatkowej ani prawnej. W swojej indywidualnej sprawie prosimy zwrócić się do doradcy podatkowego.